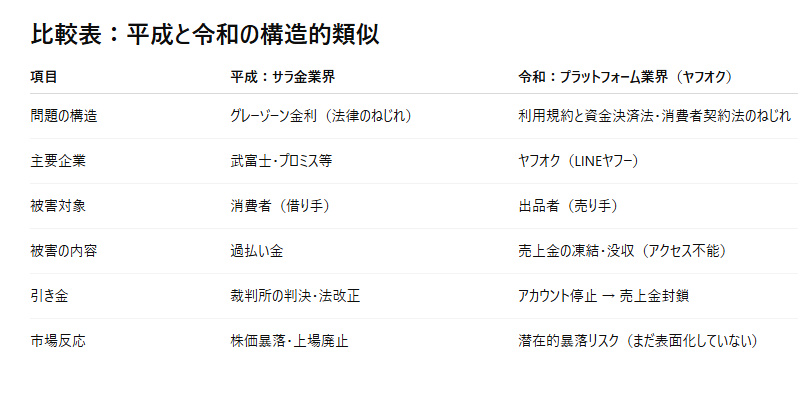
平成期におけるグレーゾーン金利問題は、消費者金融(サラ金)業界に深刻な打撃を与え、多くの上場企業の株価暴落と経営破綻をもたらしました。
そして令和の現在、ヤフオクなどのプラットフォーム事業者が実施する
「アカウント停止を契機とした売上金の凍結・没収」が、
構造的に極めて類似した新たな「グレーゾーン商取引問題」として浮上しています。
本記事では、両者の問題構造と株式市場への影響を比較し、現代的リスクの兆候を読み解きます。
平成のグレーゾーン金利問題とサラ金株の暴落
問題の構造
かつて、利息制限法(上限15~20%)と出資法(上限29.2%)の間にある“金利のねじれ”を利用して、サラ金業者は高金利で貸付を行っていました。
これは後に「グレーゾーン金利」として法的に否定され、大量の過払い金返還請求が発生。行政処分も相次ぎ、業界は急速に衰退しました。
株価動向の象徴例:武富士
2000年代初頭:株価は5,000円台に到達
2006~2007年:最高裁の過払い金返還判決確定後、株価は急落
2010年:民事再生法適用・上場廃止
株価下落の主因
返還義務確定による財務崩壊
社会的信用の喪失
金融庁の行政指導
投資家の将来予測の悲観化
他の上場サラ金企業の株価動向
プロミス株式会社(現・SMBCコンシューマーファイナンス)
グレーゾーン金利問題により業績が悪化し、一時は株価が1,000円未満まで下落。最終的に三井住友フィナンシャルグループの傘下に入り、上場廃止となった(2012年)
アコム株式会社(現・三菱UFJフィナンシャル・グループ傘下)
同様の影響で株価は急落したが、親会社である三菱UFJの資本注入や経営支援を受けて持ち直し、現在も上場を維持している。
アイフル株式会社
単独での経営を継続。過払い金返還請求による財務悪化で株価は2006年比で90%以上下落。一時は上場廃止の危機にも直面したが、リストラや業態転換を経て再建中。
CFJ(旧アイク・ディック)
外資系であったが、日本市場からの撤退とともに貸金業から完全撤退。業界の“撤退ドミノ”の一端を担った。
令和のグレーゾーン商取引問題:ヤフオク売上金凍結・没収と株価リスク
問題の構造
ヤフオクなどのプラットフォームでは、
1.アカウントが運営側の判断により停止・凍結される
↓
2.それに伴い、利用者は売上金にアクセスできなくなる
↓
3.一定期間経過後、売上金が消滅し、事実上プラットフォーム側に帰属(没収)
という流れが、
明確な理由開示も法的手続きもないまま実施される事例が多発しています。
この一連の処理は、
▶契約上の信頼関係の破壊、
▶財産権の侵害、
▶優越的地位の濫用
といった重大な問題を含みます。
現時点での株価への影響
今後の展望と株価リスク
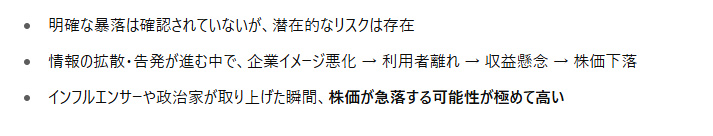
ヤフオクを運営するLINEヤフーの株式は現在、直接的な下落には至っていません。
しかし、SNS時代においては「企業不祥事」が拡散された瞬間に市場は過敏に反応します。
もし、以下の条件が揃った場合、
▶政治家・著名人・インフルエンサー等による問題提起
▶行政の正式な調査や注意勧告
▶利用者の集団訴訟や請願活動の表面化
などが起これば、平成のサラ金株と同様、
「外部の正義」
が契機となって株価が崩れるリスクが現実化します。
--------------------------------------
「アカウント停止 → 売上金凍結 → 没収」
という一連の処理は、令和時代の“構造的グレーゾーン問題”です。
平成のサラ金問題がそうであったように、企業の姿勢が市場に見透かされたとき、投資家は非情に反応します。
過去を教訓とするならば、株価の安定は
「法令順守」よりもまず「公正な制度運営」
にかかっていると言えるでしょう。
